RWA چیست؟ آموزش توکنسازی داراییهای واقعی به زبان ساده
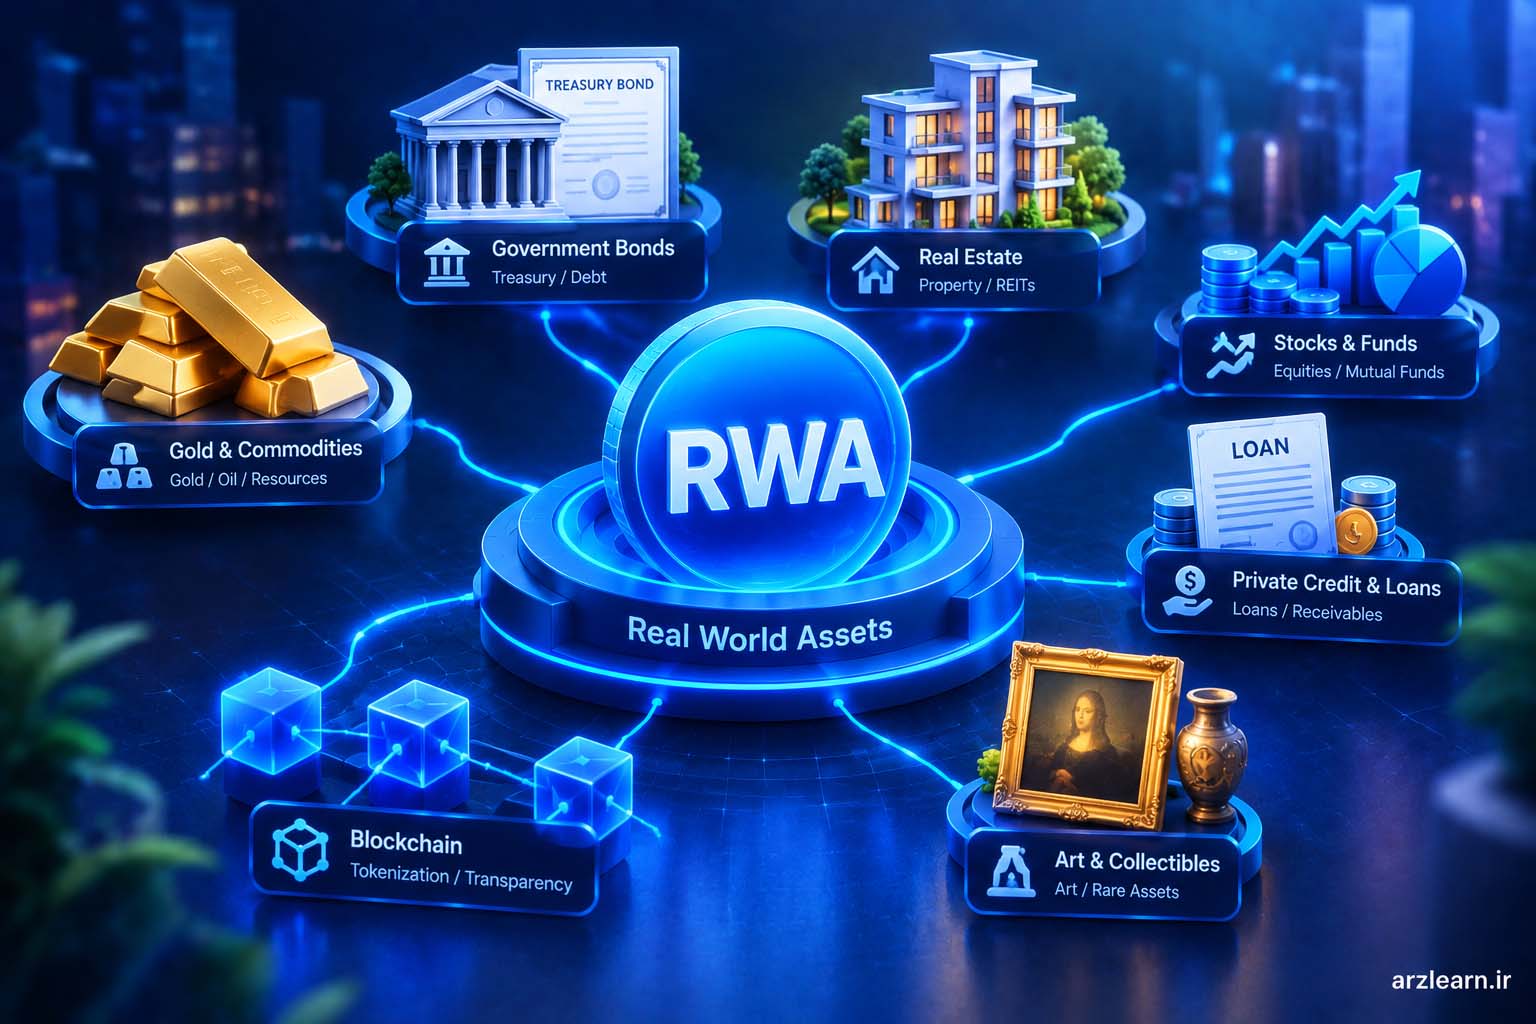
RWA چیست و توکنسازی داراییهای واقعی چگونه انجام میشود؟ با کاربردها، مزایا، ریسکها و اهمیت RWA در سال ۲۰۲۶ آشنا شوید.
توکنسازی داراییهای واقعی (RWA) چیست؟ آموزش Real World Assets
بلاکچین فقط برای ایجاد داراییهایی مانند بیتکوین و اتریوم استفاده نمیشود. یکی از کاربردهای مهم این فناوری، توکنسازی داراییهای واقعی یا RWA (Real World Assets) است؛ یعنی نمایش یک دارایی یا یک حق مالی مرتبط با دارایی در قالب توکن روی یک زیرساخت بلاکچینی.
اما یک نکته از خود مفهوم RWA مهمتر است:
توکن همان دارایی واقعی نیست.
یک توکن میتواند نماینده مالکیت، طلب، سهم، حق دریافت درآمد یا حق بازخرید یک دارایی باشد. اینکه دارنده توکن دقیقاً چه حقی دارد، به ساختار حقوقی و قراردادی پروژه بستگی دارد. در بسیاری از ساختارها، دارایی واقعی همچنان خارج از بلاکچین و نزد متولی یا نهاد حقوقی نگهداری میشود.
RWA چیست؟
RWA مخفف Real World Assets یا «داراییهای دنیای واقعی» است.
در حوزه بلاکچین، این اصطلاح معمولاً به فرآیندی اشاره دارد که طی آن یک دارایی یا حق مالی موجود در دنیای خارج از بلاکچین، به شکلی دیجیتال و قابل انتقال روی یک دفترکل مبتنی بر بلاکچین نمایش داده میشود.
بانک تسویه بینالمللی (BIS) توکنسازی را بهطور کلی ثبت ادعاها یا حقوق مربوط به داراییهای واقعی یا مالی روی یک پلتفرم قابل برنامهریزی توصیف میکند.
نمونههایی که میتوانند در ساختارهای RWA مورد استفاده قرار گیرند عبارتاند از:
- اوراق خزانه و بدهی دولتی
- طلا و کالاها
- املاک
- سهام یا واحدهای صندوقها
- اعتبار خصوصی و وامها
- آثار هنری و داراییهای کلکسیونی
تفاوت RWA با BTC و ETH چیست؟
بیتکوین و اتر نمونههایی از داراییهای بومی دیجیتال هستند؛ یعنی وجود و مالکیت آنها از ابتدا در شبکه بلاکچین تعریف شده است.
اما در RWA، معمولاً یک دارایی، قرارداد یا حق مالی در خارج از بلاکچین وجود دارد و توکن روی زنجیره، نماینده آن دارایی یا حق است.
بنابراین ایجاد یک توکن بهتنهایی باعث نمیشود طلای فیزیکی، ملک یا اوراق بهادار بهصورت جادویی روی بلاکچین منتقل شود.
توکنسازی دارایی چگونه انجام میشود؟
فرآیند دقیق به نوع دارایی و قوانین حوزه قضایی بستگی دارد، اما میتوان آن را به چند مرحله اصلی تقسیم کرد.
۱. شناسایی دارایی و مالکیت
ابتدا مشخص میشود چه دارایی یا حقی قرار است توکنسازی شود و چه کسی مالک یا صاحب حق نسبت به آن است.
۲. ایجاد ساختار حقوقی
این مرحله برای RWA حیاتی است.
باید مشخص شود توکن دقیقاً چه حقی برای دارنده ایجاد میکند. آیا مالکیت مستقیم است؟ طلب از یک شرکت است؟ سهمی از یک صندوق است؟ یا صرفاً حق دریافت مبلغ مشخصی در شرایط خاص؟
پاسخ این سؤالها ارزش حقوقی توکن را تعیین میکند.
۳. نگهداری یا Custody دارایی
دارایی واقعی معمولاً باید نزد یک متولی، شرکت، صندوق، بانک یا ساختار حقوقی مشخص نگهداری شود.
در این مرحله یک مسئله مهم وجود دارد: آیا واقعاً به اندازه توکنهای صادرشده، دارایی یا حق مربوطه وجود دارد؟
این موضوع خارج از توان قرارداد هوشمند صرف است و نیازمند سازوکارهای حقوقی، حسابرسی، گزارشدهی یا اثبات پشتوانه است.
۴. ایجاد توکن روی بلاکچین
پس از مشخص شدن ساختار حقوقی و پشتوانه، توکن روی یک شبکه بلاکچینی ایجاد میشود.
قرارداد هوشمند میتواند قواعد مربوط به صدور، انتقال، محدودیتها یا بازخرید توکن را اجرا کند.
۵. تعریف حقوق دارنده توکن
باید مشخص شود دارنده توکن دقیقاً چه حقوقی دارد.
برای مثال:
- آیا حق دریافت سود دارد؟
- آیا مالک بخشی از دارایی است؟
- آیا میتواند توکن را بازخرید کند؟
- آیا انتقال توکن محدودیت قانونی دارد؟
- در صورت ورشکستگی صادرکننده، دارنده توکن چه حقی خواهد داشت؟
۶. صدور و توزیع
توکنها مطابق ساختار تعریفشده ایجاد و در اختیار کاربران یا سرمایهگذاران قرار میگیرند.
۷. انتقال یا معامله
در صورت فراهم بودن زیرساخت و مجوزهای لازم، توکن میتواند روی بلاکچین منتقل یا در بازارهای مشخص معامله شود.
۸. بازخرید یا Redemption
در برخی محصولات، دارنده میتواند تحت شرایط مشخص توکن را بازخرید کرده و حق یا دارایی مربوطه را دریافت کند.
اما قابلیت بازخرید تضمین نمیشود و شرایط آن به قرارداد و ساختار حقوقی پروژه بستگی دارد.
یک مثال ساده از RWA
فرض کنید یک دارایی واقعی خارج از بلاکچین وجود دارد.
یک نهاد حقوقی آن دارایی را در اختیار دارد و سازوکار مشخصی برای نگهداری آن تعریف شده است. سپس بر اساس این ساختار، توکنهایی ایجاد میشوند که هر توکن نماینده یک حق مشخص نسبت به آن دارایی است.
حالا:
انتقال روی بلاکچین → صدور توکن → ایجاد حق مشخص → نهاد نگهدارنده/ساختار حقوقی → دارایی واقعی
در این مثال، بلاکچین امکان ثبت و انتقال توکن را فراهم میکند؛ اما مالکیت دارایی پایه و حقوق دارنده توکن همچنان به قراردادها و قوانین خارج از زنجیره وابسته است.
به همین دلیل، برای ارزیابی یک محصول RWA نباید فقط قرارداد هوشمند یا تعداد تراکنشهای آن را بررسی کرد.
چه داراییهایی را میتوان توکنسازی کرد؟
اوراق خزانه و بدهی دولتی
اوراق بدهی دولتی از مهمترین موارد مورد توجه در توکنسازی داراییهای مالی هستند.
یکی از دلایل جذابیت آنها این است که ساختار مالکیت و جریانهای مالی نسبتاً مشخصی دارند و میتوان آنها را در زیرساختهای دیجیتال قابل برنامهریزی نمایش داد.
BIS نیز در گزارشهای خود از اوراق دولتی توکنشده بهعنوان یکی از اجزای بالقوه زیرساخت مالی مبتنی بر دفترکل قابل برنامهریزی یاد کرده است.
طلا و کالاها
در این مدل، توکن میتواند نماینده مقدار مشخصی از یک کالای واقعی باشد.
اما پرسشهای مهمی مانند محل نگهداری، مالکیت قانونی، بیمه، حسابرسی ذخایر و نحوه بازخرید همچنان مطرح هستند.
املاک
املاک از داراییهایی هستند که قابلیت تقسیم به واحدهای کوچکتر را دارند؛ بنابراین توکنسازی میتواند امکان نمایش سهمهای کوچکتر یا حقوق اقتصادی مرتبط با ملک را فراهم کند.
یک مطالعه BIS درباره بازار املاک توکنشده آمریکا نشان داده که این بازار میتواند در برخی شرایط به بهبود نقدشوندگی کمک کند، اما سازوکارهایی مانند Buyback خودشان میتوانند ریسک ورشکستگی پلتفرم را افزایش دهند.
سهام و صندوقها
سهام یا واحدهای صندوق نیز میتوانند در قالب توکن روی یک دفترکل دیجیتال نمایش داده شوند.
اما در اینجا قوانین اوراق بهادار، محدودیتهای انتقال، احراز هویت و حقوق سرمایهگذار اهمیت زیادی دارند.
اعتبار خصوصی و وامها
در اعتبار خصوصی، توکن میتواند نماینده یک مطالبه یا سهمی از جریانهای نقدی یک وام باشد.
در این حالت، کیفیت اعتبار وامگیرنده، ساختار قرارداد و فرآیند وصول اهمیت زیادی دارد.
آثار هنری و داراییهای کلکسیونی
در این مدل، توکن میتواند نماینده مالکیت یا یک حق اقتصادی مرتبط با یک اثر باشد.
اما مانند سایر RWAها، باید مشخص شود توکن دقیقاً چه حق حقوقی ایجاد میکند.
مزایای توکنسازی داراییهای واقعی چیست؟
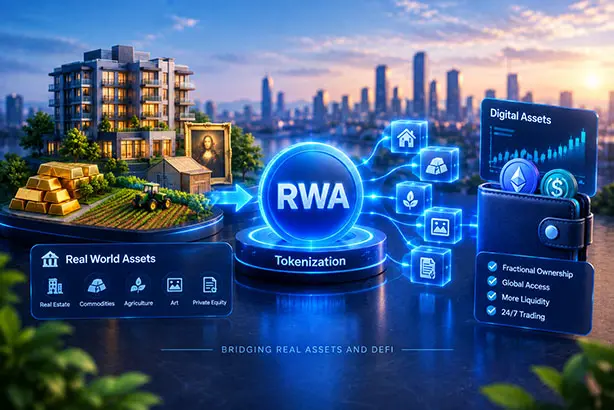
تقسیمپذیری
یکی از کاربردهای مهم Tokenization امکان تقسیم یک دارایی یا حق مالی به واحدهای کوچکتر است؛ البته این تقسیمپذیری همیشه به معنی دسترسی آزاد هر فرد به آن دارایی نیست و محدودیتهای قانونی میتوانند اعمال شوند.
انتقال سریعتر
انتقال یک توکن میتواند روی زیرساخت بلاکچین انجام شود و در برخی ساختارها فرآیند تسویه را سریعتر کند.
BIS در بررسی توکنسازی به امکان تسویه سریعتر و کاهش برخی فرآیندهای واسطهای اشاره کرده است.
تسویه On-chain
ثبت انتقال روی بلاکچین میتواند بخشی از فرآیند تسویه و ثبت مالکیت یا حق را به یک زیرساخت مشترک منتقل کند.
شفافیت تراکنش
اطلاعات مربوط به انتقال توکن در یک بلاکچین عمومی میتواند قابل مشاهده و بررسی باشد؛ هرچند این به معنی شفاف بودن تمام اطلاعات مربوط به دارایی پایه نیست.
ممکن است تراکنش توکن کاملاً شفاف باشد، اما اطلاعات مربوط به مالکیت قانونی، متولی یا وضعیت دارایی در خارج از زنجیره باقی بماند.
دسترسی به بازارهای جدید
توکنسازی میتواند اتصال میان زیرساختهای مالی سنتی و بازارهای دیجیتال را سادهتر کند و امکان استفاده از برخی داراییها در محیطهای مبتنی بر بلاکچین را فراهم سازد.
اتصال RWA به DeFi
در صورت طراحی مناسب و وجود زیرساخت و مجوزهای لازم، داراییهای توکنشده میتوانند در برخی پروتکلهای DeFi بهعنوان وثیقه یا دارایی قابل استفاده وارد شوند.
این موضوع یکی از نقاط اتصال مهم میان اقتصاد سنتی و DeFi است.
معایب و ریسکهای RWA چیست؟
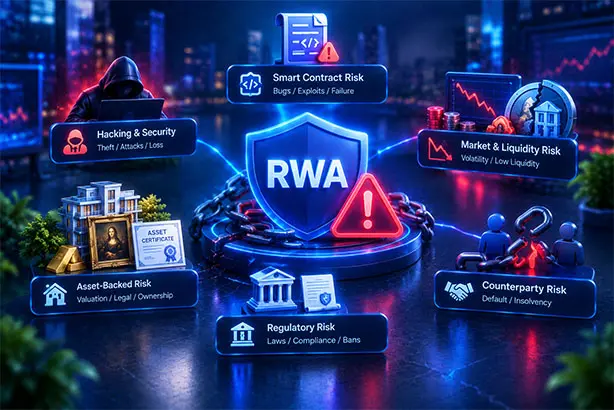
توکنسازی فقط یک مسئله فنی نیست. در بسیاری از موارد، بزرگترین ریسک RWA در جایی خارج از بلاکچین قرار دارد.
ریسک حقوقی
باید مشخص باشد قانوناً چه حقی به دارنده توکن داده شده است.
اگر این موضوع مبهم باشد، مشاهده یک رکورد On-chain بهتنهایی مالکیت واقعی را اثبات نمیکند.
ریسک متولی
اگر دارایی واقعی نزد یک Custodian نگهداری شود، عملکرد و اعتبار آن نهاد اهمیت دارد.
برای مثال، ممکن است توکن روی بلاکچین کاملاً سالم باشد اما دارایی پایه به دلیل مشکل متولی در دسترس نباشد.
ریسک صادرکننده
شرکت یا نهادی که توکن را صادر کرده ممکن است با مشکلات مالی یا عملیاتی مواجه شود.
در چنین شرایطی باید بدانیم دارنده توکن نسبت به دارایی پایه چه حقوقی دارد.
ریسک نبود پشتوانه واقعی
یکی از مهمترین پرسشها این است:
آیا به اندازه توکنهای صادرشده، دارایی یا حق معتبر پشت آنها وجود دارد؟
پاسخ به این سؤال به ساختار محصول و سازوکار اثبات پشتوانه وابسته است.
ریسک قرارداد هوشمند
حتی اگر دارایی واقعی کاملاً محفوظ باشد، قرارداد هوشمند توکن ممکن است آسیبپذیری داشته باشد.
ریسک اوراکل
اگر ارزش دارایی، نرخ بهره یا اطلاعات دیگری از خارج از بلاکچین وارد قرارداد شود، کیفیت منبع داده اهمیت پیدا میکند.
اوراکل میتواند یک نقطه حساس در اتصال دنیای واقعی به بلاکچین باشد.
نقدشوندگی
توکنشدن یک دارایی الزاماً به معنی ایجاد بازار نقدشونده برای آن نیست.
ممکن است توکن قابل انتقال باشد، اما خریدار کافی برای آن وجود نداشته باشد.
محدودیت قانونی و جغرافیایی
برخی داراییهای مالی در حوزههای قضایی مختلف قوانین متفاوتی دارند.
در نتیجه ممکن است یک توکن از نظر فنی قابل انتقال باشد، اما از نظر قانونی انتقال آن به هر کاربری مجاز نباشد.
تفاوت حقوق دارنده توکن با مالکیت مستقیم
این تفاوت را باید همیشه جدی گرفت.
داشتن توکن ≠ لزوماً داشتن سند مستقیم دارایی
برای مثال، ممکن است توکن نماینده یک طلب از یک شرکت یا سهمی از یک ساختار حقوقی باشد، نه سند مالکیت مستقیم ملک یا طلا.
ریسک بازخرید
اگر ارزش اقتصادی توکن به امکان بازخرید آن وابسته باشد، باید شرایط، زمانبندی و نهاد مسئول Redemption بررسی شود.
تفاوت RWA با ارز دیجیتال چیست؟
| ویژگی | ارز دیجیتال بومی | RWA |
|---|---|---|
| منشأ ارزش | شبکه و بازار کریپتو | دارایی یا حق خارج از زنجیره |
| پشتوانه فیزیکی | لزوماً ندارد | معمولاً به دارایی یا حق واقعی متصل است |
| نقش متولی | بسته به شبکه و ساختار | در بسیاری از مدلها مهم است |
| ریسک حقوقی | بسته به دارایی | معمولاً اهمیت بسیار بالایی دارد |
| نمونه | BTC / ETH | اوراق خزانه، طلا، املاک توکنشده |
این جدول یک تفکیک مفهومی است و همه پروژهها دقیقاً در یک دسته قرار نمیگیرند.
چرا RWA در سال ۲۰۲۶ مهم شده است؟
اهمیت RWA در سال ۲۰۲۶ فقط به رشد تعداد توکنها محدود نیست؛ نکته مهمتر، حرکت بخشی از صنعت از آزمایشهای محدود به سمت استفاده از زیرساختهای توکنشده در عملیات واقعی مالی است.
برای مثال، BIS در پروژه Agorá اعلام کرده که در ژوئیه ۲۰۲۶ آزمایش تراکنشهای دارای ارزش واقعی با مشارکت ۲۸ مؤسسه مالی و بانک مرکزی انجام شده و مجموع تراکنشهای آزمایشی حدود ۸۰۰ هزار فرانک سوئیس بوده است. این پروژه روی تسویه چندارزی با استفاده از ذخایر و سپردههای توکنشده تمرکز دارد.
همچنین BIS در گزارش سال ۲۰۲۶ خود، توکنسازی را یکی از عناصر احتمالی نسل بعدی زیرساخت مالی میداند و بر نقش چارچوب حقوقی، نهادهای معتبر و نظارت مناسب تأکید میکند.
از طرف دیگر، نهادهایی مانند IMF نیز به فرصتهای بالقوه توکنسازی برای کاهش برخی اصطکاکهای بازار، سادهتر شدن صدور و تسویه و افزایش انعطافپذیری اشاره کردهاند؛ در عین حال، ریسکهای جدیدی مانند پیچیدگی فنی، نقدشوندگی و خطای کد نیز مطرح است.
بنابراین اهمیت RWA در ۲۰۲۶ را بهتر است در نزدیکتر شدن زیرساخت بلاکچین به بازارهای مالی واقعی دید، نه صرفاً در تعداد توکنهای ایجادشده.
آینده RWA چگونه خواهد بود؟
آینده RWA به چند عامل مهم وابسته است.
مقررات
بدون مشخص بودن حقوق دارنده توکن، نحوه نگهداری دارایی و مسئولیت صادرکننده، پذیرش گسترده دشوار خواهد بود.
نقدشوندگی
توکنسازی زمانی ارزش عملی بیشتری پیدا میکند که بازار ثانویه مناسب و سازوکارهای قابل اتکا برای معامله یا بازخرید وجود داشته باشد.
استانداردها و قابلیت همکاری
اگر هر پروژه از استاندارد و زیرساخت کاملاً جدا استفاده کند، انتقال دارایی میان بازارها دشوار میشود.
قابلیت همکاری (Interoperability) بنابراین یکی از مسائل مهم توسعه بازارهای توکنشده است. مطالعات IMF نیز به مسئله پراکندگی بازار و اهمیت تعاملپذیری اشاره کردهاند.
زیرساخت
کیف پولها، هویت دیجیتال، Custody، اوراکلها، شبکههای بلاکچینی و سیستمهای تسویه باید بتوانند با نیازهای بازارهای مالی هماهنگ شوند.
اعتماد به دارایی پایه
در نهایت، اگر یک توکن نماینده یک دارایی واقعی است، اعتماد فقط به بلاکچین محدود نمیشود. باید به صادرکننده، متولی، ساختار حقوقی، پشتوانه و فرآیند بازخرید نیز توجه کرد.
به همین دلیل نمیتوان با قطعیت گفت RWA حتماً جایگزین بازارهای سنتی خواهد شد. مسیر توسعه آن به مقررات، اقتصاد بازار، زیرساخت و میزان پذیرش نهادهای مالی وابسته است.
جمعبندی
RWA یا Real World Assets به استفاده از توکنها و زیرساخت بلاکچین برای نمایش داراییها یا حقوق مالی مرتبط با داراییهای دنیای واقعی گفته میشود.
اوراق خزانه، طلا، املاک، صندوقها، اعتبار خصوصی و برخی کالاها از جمله داراییهایی هستند که میتوانند در ساختارهای مختلف توکنسازی شوند.
اما مهمترین نکته این است که توکن با خود دارایی یکی نیست.
توکن ممکن است نماینده یک حق مشخص نسبت به دارایی باشد و این حق به ساختار حقوقی، صادرکننده، متولی، پشتوانه و شرایط بازخرید وابسته است.
بنابراین ارزش واقعی یک پروژه RWA فقط به قرارداد هوشمند و بلاکچین آن محدود نمیشود؛ بلکه باید زنجیره کامل دارایی پایه، ساختار حقوقی، نگهداری، صدور، انتقال و بازخرید را بررسی کرد.